ハンドメイド作家の確定申告 Q&A
ハンドメイド作家の確定申告 Q&A
お答えします
材料費・販売手数料・梱包送料・イベント出展料などは必要経費になります。ただし材料費は「売れた作品の分」だけがその年の原価で、作りためた在庫や使い残した材料は経費になりません。販売用に作った作品を自分で使った場合は、経費から抜くのではなく収入に立てます。
本記事には広告(アフィリエイトリンク)が含まれます。リンク経由でサービスを利用された場合、当サイトに紹介料が支払われることがありますが、ユーザーが追加費用を負担することはありません。
一解説
所得税法37条1項は、必要経費に算入すべき金額を二つ定めています。総収入金額に係る売上原価その他その総収入金額を得るため直接に要した費用と、その年における販売費、一般管理費その他その所得を生ずべき業務について生じた費用です。ハンドメイドで効いてくるのは前者。買った材料の代金がそのまま経費になるのではなく、売れた作品に使った分が原価になります。
まとめ買いした生地や金具、まだ完成していない仕掛品、完成したけれど売れていない作品。これらは年末時点で在庫です。手元にある材料と作品を数え、売れた分だけを原価にする。この一手間が、ハンドメイドの申告でいちばん飛ばされやすいところです。
一方、販売手数料・梱包資材・送料・イベントの出展料・撮影用の背景紙などは、その年に生じた業務について生じた費用として、売れたかどうかにかかわらずその年の経費になります。
所得税法45条1項1号は、家事上の経費及びこれに関連する経費で政令で定めるものを必要経費に算入しないと定めています。その政令が施行令96条で、家事関連費のうち経費にできるものを二つ挙げています。一号は、主たる部分が業務の遂行上必要であり、かつ、その必要である部分を明らかに区分することができる場合のその部分。二号は、青色申告書を提出することにつき税務署長の承認を受けている居住者について、取引の記録等に基づいて業務の遂行上直接必要であったことが明らかにされる部分です。
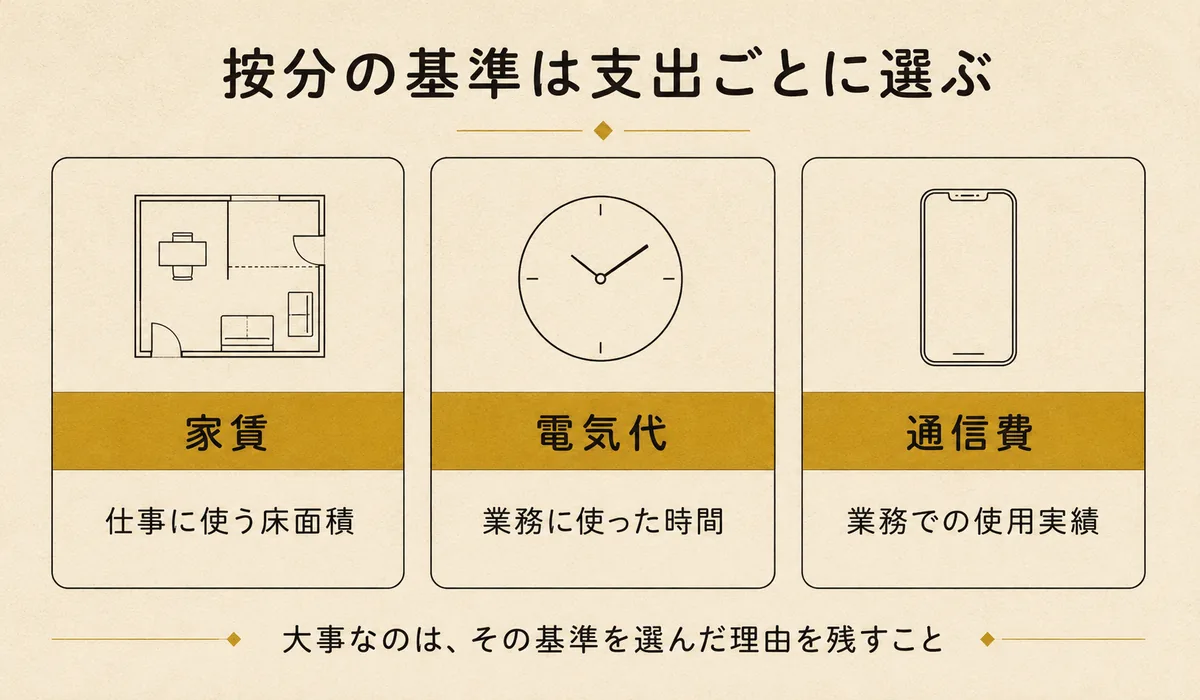
一号の「主たる部分」は、通達45-2 が業務の遂行上必要な部分が50%を超えるかどうかで判定するとしています。あわせて同じ通達が、5割以下であっても、必要である部分を明らかに区分することができる場合には、その部分に相当する金額を必要経費に算入して差し支えないとしています。
6畳のうち作業スペースが1畳なら、その1畳分を明らかに区分できます。割合の大小より、その基準を選んだ理由を残しておくことが説明を支えます。
販売用に作った作品を自分や家族のために使ったときは、売ったものとして扱います。所得税法39条は、たな卸資産を家事のために消費した場合には、その消費した時におけるこれらの資産の価額に相当する金額を総収入金額に算入すると定めています。売ったものとして扱う、ということです。
金額は、通達がその者の通常他に販売する価額によるとしています。ただし、同じ通達に別の定めがあります。取得価額以上の金額を帳簿に記載して総収入金額に算入していれば、その金額で差し支えないとされています。通常販売する価額に比して著しく低額(おおむね70%未満)である場合は、この扱いから外れます。原価に近い金額で処理できる、ということです。
作品づくりのために受けた講座やワークショップの費用は、別の通達が線を引いています。業務の遂行に直接必要な技能又は知識の習得又は研修等を受けるために要する費用は、その習得又は研修等のために通常必要とされるものに限り必要経費に算入する。趣味として楽しんだ部分は家事費ですから、受講した講座とそこから生まれた作品を結びつけて記録しておくと、説明が立ちやすくなります。
ミシン、レーザーカッター、電動工具のように長く使う道具は、取得価額が10万円未満ならその年の必要経費、10万円以上は減価償却に回ります。10万円以上20万円未満のものには一括償却という方法もあります。
必要経費になるのは、その年に支払った金額ではなくその年に債務が確定した金額です。12月31日までに、①債務が成立し、②具体的な給付をすべき原因となる事実が発生し、③金額が合理的に算定できること。この三つを満たしていれば、決済が翌年でもその年の経費になります。
所得税法56条は、生計を一にする配偶者その他の親族とのやり取りを、事業主ひとりの中の出来事として扱います。親族に払った地代家賃や給与賃金は必要経費にならず、代わりに、その親族が事業のために負担した費用が、事業主の必要経費になります。対価を払っているかどうかは関係ありません。給与賃金は青色事業専従者給与が例外で、青色申告者でない方には事業専従者控除があります。
所得税と住民税は必要経費になりません。事業税は全額、固定資産税は業務用の部分が経費です。罰金・科料・過料は対象外で、業務のための借入金の利息は経費になります。
二一次情報
所得税法 第37条第1項(必要経費)(抜粋)
第三十七条 その年分の不動産所得の金額、事業所得の金額又は雑所得の金額(事業所得の金額及び雑所得の金額のうち山林の伐採又は譲渡に係るもの並びに雑所得の金額のうち第三十五条第三項(公的年金等の定義)に規定する公的年金等に係るものを除く。)の計算上必要経費に算入すべき金額は、別段の定めがあるものを除き、これらの所得の総収入金額に係る売上原価その他当該総収入金額を得るため直接に要した費用の額及びその年における販売費、一般管理費その他これらの所得を生ずべき業務について生じた費用(償却費以外の費用でその年において債務の確定しないものを除く。)の額とする。
所得税法 第45条第1項第1号(家事関連費等の必要経費不算入等)(抜粋)
第四十五条 居住者が支出し又は納付する次に掲げるものの額は、その者の不動産所得の金額、事業所得の金額、山林所得の金額又は雑所得の金額の計算上、必要経費に算入しない。
一 家事上の経費及びこれに関連する経費で政令で定めるもの
所得税法 第56条(事業から対価を受ける親族がある場合の必要経費の特例)
第五十六条 居住者と生計を一にする配偶者その他の親族がその居住者の営む不動産所得、事業所得又は山林所得を生ずべき事業に従事したことその他の事由により当該事業から対価の支払を受ける場合には、その対価に相当する金額は、その居住者の当該事業に係る不動産所得の金額、事業所得の金額又は山林所得の金額の計算上、必要経費に算入しないものとし、かつ、その親族のその対価に係る各種所得の金額の計算上必要経費に算入されるべき金額は、その居住者の当該事業に係る不動産所得の金額、事業所得の金額又は山林所得の金額の計算上、必要経費に算入する。この場合において、その親族が支払を受けた対価の額及びその親族のその対価に係る各種所得の金額の計算上必要経費に算入されるべき金額は、当該各種所得の金額の計算上ないものとみなす。
所得税法施行令 第96条(家事関連費)
第九十六条 法第四十五条第一項第一号(必要経費とされない家事関連費)に規定する政令で定める経費は、次に掲げる経費以外の経費とする。
一 家事上の経費に関連する経費の主たる部分が不動産所得、事業所得、山林所得又は雑所得を生ずべき業務の遂行上必要であり、かつ、その必要である部分を明らかに区分することができる場合における当該部分に相当する経費
二 前号に掲げるもののほか、青色申告書を提出することにつき税務署長の承認を受けている居住者に係る家事上の経費に関連する経費のうち、取引の記録等に基づいて、不動産所得、事業所得又は山林所得を生ずべき業務の遂行上直接必要であつたことが明らかにされる部分の金額に相当する経費
所得税基本通達 45-2(業務の遂行上必要な部分)
45-2 令第96条第1号に規定する「主たる部分が不動産所得、事業所得、山林所得又は雑所得を生ずべき業務の遂行上必要」であるかどうかは、その支出する金額のうち当該業務の遂行上必要な部分が50%を超えるかどうかにより判定するものとする。ただし、当該必要な部分の金額が50%以下であっても、その必要である部分を明らかに区分することができる場合には、当該必要である部分に相当する金額を必要経費に算入して差し支えない。
所得税基本通達 56-1(親族の資産を無償で事業の用に供している場合)
56-1 不動産所得、事業所得又は山林所得を生ずべき事業を営む居住者と生計を一にする配偶者その他の親族がその有する資産を無償で当該事業の用に供している場合には、その対価の授受があったものとしたならば法第56条の規定により当該居住者の営む当該事業に係る所得の金額の計算上必要経費に算入されることとなる金額を当該居住者の営む当該事業に係る所得の金額の計算上必要経費に算入するものとする。
法第57条《事業に専従する親族がある場合の必要経費の特例等》関係
国税庁 タックスアンサー No.2210 必要経費の知識(抜粋)
事業所得、不動産所得および雑所得の金額を計算する上で、必要経費に算入できる金額は、次の金額です。
(1)総収入金額に対応する売上原価その他その総収入金額を得るために直接要した費用の額
(2)その年に生じた販売費、一般管理費その他業務上の費用の額
必要経費の算入時期
必要経費となる金額は、その年において債務の確定した金額(債務の確定によらない減価償却費などの費用もあります。)です。
つまり、その年に支払った場合でも、その年に債務の確定していないものはその年の必要経費になりませんし、 逆に支払っていない場合でも、その年に債務が確定しているものはその年の必要経費になります。
この場合の「その年において債務が確定している」とは、次の3つの要件をすべて満たす場合をいいます。
(1)その年の12月31日までに債務が成立していること。
(2)その年の12月31日までにその債務に基づいて具体的な給付をすべき原因となる事実が発生していること。
(3)その年の12月31日までに金額が合理的に算定できること。
注意事項
必要経費に算入する場合の注意事項については、次のとおりです。
(1)家事上の費用は必要経費となりませんが、個人の業務においては一つの支出が家事上と業務上の両方にかかわりがある費用(家事関連費といいます。)となるものがあります。
(例)店舗併用住宅に係る費用(租税公課、家賃、水道光熱費など)
この家事関連費のうち必要経費になるのは、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます。
(2)必要経費になるものとならないものの例
イ 生計を一にする配偶者その他の親族に支払う地代家賃などは必要経費になりません。逆に、受け取った人も所得としては考えません。
これは、土地や家屋に限らずその他の資産を借りた場合も同様です。ただし、例えば子が生計を一にする父から業務のために借りた土地・建物に課される固定資産税等の費用は、子が営む業務の必要経費になります。
ロ 生計を一にする配偶者その他の親族に支払う給与賃金(青色事業専従者給与は除きます。)は必要経費になりません。
(注) 青色申告者でない人についての事業専従者控除の金額が、必要経費とみなされます。
ハ 業務用資産の購入のための借入金など、業務のための借入金の利息は必要経費になります。
(注) 不動産所得を生ずべき業務の用に供する土地等を取得するために要した負債の利子の額は、不動産所得の計算上必要経費になりますが、不動産所得の金額が損失(赤字)となった場合には、その負債の利子の額に相当する部分の損失の額は生じなかったものとみなされ、他の所得金額との損益通算はできません。
ニ 業務用資産の取壊し、除却、滅失の損失および業務用資産の修繕に要した費用は、一定の場合を除き必要経費になります。
ホ 事業税は全額必要経費になりますが、固定資産税は業務用の部分に限って必要経費になります。
ヘ 所得税や住民税は必要経費になりません。
ト 罰金、科料および過料などは必要経費になりません。
チ 公務員に対する賄賂などについては必要経費になりません。
所得税法 第39条(たな卸資産等の自家消費の場合の総収入金額算入)
第三十九条 居住者がたな卸資産(これに準ずる資産として政令で定めるものを含む。)を家事のために消費した場合又は山林を伐採して家事のために消費した場合には、その消費した時におけるこれらの資産の価額に相当する金額は、その者のその消費した日の属する年分の事業所得の金額、山林所得の金額又は雑所得の金額の計算上、総収入金額に算入する。
所得税基本通達 39-1(家事消費又は贈与等をした棚卸資産の価額)
39-1 法第39条又は第40条《たな卸資産の贈与等の場合の総収入金額算入》に規定する消費又は贈与、遺贈若しくは譲渡の時における資産の価額に相当する金額は、その消費等をした資産がその消費等をした者の販売用の資産であるときは、当該消費等の時におけるその者の通常他に販売する価額により、その他の資産であるときは、当該消費等の時における通常売買される価額による。
所得税基本通達 39-2(家事消費等の総収入金額算入の特例)
39-2 事業を営む者が法第39条若しくは第40条に規定する棚卸資産を自己の家事のために消費した場合又は同条第1項第1号に規定する贈与若しくは遺贈をした場合において、当該棚卸資産の取得価額以上の金額をもってその備え付ける帳簿に所定の記載を行い、これを事業所得の金額の計算上総収入金額に算入しているときは、当該算入している金額が、39-1に定める価額に比し著しく低額(おおむね70%未満)でない限り、39-1にかかわらず、これを認める。
所得税基本通達 37-24(技能の習得又は研修等のために支出した費用)
37-24 業務を営む者又はその使用人(業務を営む者の親族でその業務に従事しているものを含む。)が当該業務の遂行に直接必要な技能又は知識の習得又は研修等を受けるために要する費用の額は、当該習得又は研修等のために通常必要とされるものに限り、必要経費に算入する。
所得税法施行令 第102条(棚卸資産の法定評価方法)(抜粋)
法第四十七条第一項(棚卸資産の売上原価等の計算及びその評価の方法)に規定する評価の方法を選定しなかつた場合又は選定した方法により評価しなかつた場合における政令で定める方法は、第九十九条第一項第一号ホ(棚卸資産の評価の方法)に掲げる最終仕入原価法により算出した取得価額による原価法とする。
※引用は原文のままです。読みやすさのため改行位置を調整し、一部を抜粋している箇所があります(編集・加工を行った部分)。最新の内容は必ず出典元のページでご確認ください。
三ハンドメイド作家の場合
もっとも多い誤りは「材料をまとめ買いした年に全額を経費にする」ことです。使い残した材料も、作ったけれど売れていない作品も、年末時点では在庫。棚卸資産の評価は、あらかじめ選定した評価の方法によって行います。届出をしていない場合は、最終仕入原価法による原価法で評価します。
次に迷うのが私物との兼用です。趣味で始めて販売に広げた方は、道具も材料も生活と地続きです。業務の遂行上必要な部分を明らかに区分できるかで判断しますが、何をもって区分するかは実態によりますので、判断に迷う場合は税理士または所轄税務署にご確認ください。
イベント出展は経費が集中する場面です。出展料・什器・交通費は経費になりますが、同じ旅程で観光もしたなら、その部分は家事費です。当日の売上と支出をイベントごとにまとめておくと、後から説明する手間が消えます。
※実際の取扱いは業態・契約・実態により異なります。個別の判断は税理士または所轄税務署にご確認ください。
四相談先
ここまでの線引きは、実際の契約や業務の実態によって結論が変わります。判断がつかない支出がある、金額が大きい、過去分もさかのぼって直したいといった場合は、早めに専門家に確認したほうが結果的に安く済みます。依頼先の探し方は大きく 2 通りあります。

推奨
運営:弁護士ドットコム株式会社(東証プライム上場)
税理士ドットコム
全国 6,800 名以上の税理士から無料で紹介を受けられる、東証プライム上場企業運営の税理士マッチングサイト。料金や得意分野で比較可能。
こんな方に:事業所得・不動産所得・相続など複雑な申告がある方

運営:株式会社ココナラ(東証グロース上場)
ココナラ
スキルシェアマーケットプレイス最大手。リンク先は確定申告・税務のカテゴリで、記帳代行・確定申告書の作成代行・スポット相談などのサービスが「スキル」単位で出品されており、対応範囲・料金・納期・レビューを商品ページで比較できます。
こんな方に:決算だけ・1 期分だけといった単発の依頼を、明示価格で比較したい方
ご自身の場合にどうなるか、判断に迷ったときは。
税理士に相談する →